Domain quartventil.de kaufen?
Wir ziehen mit dem Projekt
quartventil.de um.
Sind Sie am Kauf der Domain
quartventil.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain quartventil.de kaufen?
Was bedeutet erhaltungsaufwand?
Erhaltungsaufwand bezieht sich auf die Kosten, die anfallen, um den ursprünglichen Zustand oder den Wert eines Vermögenswerts zu erhalten. Dies kann beispielsweise Reparaturen, Wartung oder Instandhaltungskosten umfassen. Der Erhaltungsaufwand ist wichtig, um den langfristigen Wert eines Vermögenswerts zu erhalten und seine Nutzungsdauer zu verlängern. Er kann auch dazu beitragen, unerwartete Ausfälle oder größere Schäden zu vermeiden, die zu höheren Kosten führen könnten. Unternehmen müssen den Erhaltungsaufwand sorgfältig planen und budgetieren, um sicherzustellen, dass ihre Vermögenswerte effizient genutzt werden können. **
Ist eine Dachsanierung erhaltungsaufwand?
Ist eine Dachsanierung Erhaltungsaufwand? Diese Frage hängt von verschiedenen Faktoren ab. Grundsätzlich kann eine Dachsanierung als Erhaltungsaufwand betrachtet werden, da sie dazu dient, den baulichen Zustand eines Gebäudes zu erhalten oder zu verbessern. Allerdings kann es auch sein, dass eine Dachsanierung als Modernisierungsmaßnahme eingestuft wird, wenn sie beispielsweise energetische Verbesserungen beinhaltet. In diesem Fall könnten steuerliche Regelungen anders ausfallen. Es ist daher ratsam, sich von einem Steuerberater oder Fachmann beraten zu lassen, um die genaue steuerliche Einordnung einer Dachsanierung zu klären. **

Ähnliche Suchbegriffe für Erhaltungsaufwand
Top-Angebote
Produkte zum Begriff Erhaltungsaufwand:
-
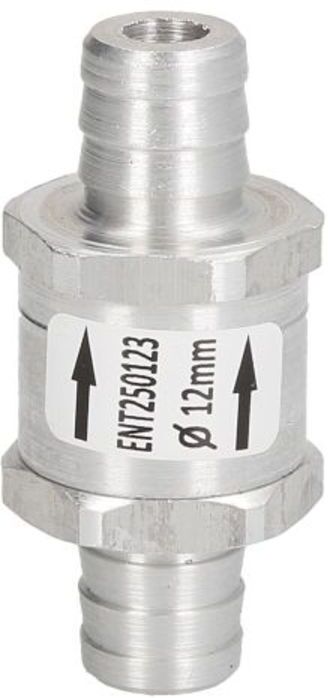
Ventil, Vakuumpumpe-Steuerung ENGITECH ENT250123Der Austausch eines defekten Kraftstoffventils stellt die korrekte Systemfunktion wieder her und sorgt dafür, dass der Kraftstoffdruck nach dem Abstellen des Motors zuverlässig gehalten wird. Kraftstoffventile steuern den Fluss von Kraftstoff in verschiedenen Bereichen des Systems und sind damit essenziell für einen reibungslosen Motorbetrieb.Das Ventil für die Vakuumpumpen-Steuerung ENGITECH ENT250123 ist ein Qualitätsprodukt des Herstellers ENGITECH. Bestellen Sie das Ventil für die Vakuumpumpen-Steuerung ENGITECH ENT250123 bei Motointegrator.2,76 €*Versand: 6,99 €Sichere Weiterleitung zum Anbieter
-
Yamaha YSL-446GE Tenorposaune Quartventil - TenorposauneDie Yamaha YSL-446GE B/F-Tenorposaune überzeugt in erster Linie durch ihren vollen; weichen Klang; der durch das Schallstück aus Goldmessing erzeugt wird. Der Zug gleitet gleichmäßig und das Instrument bietet in jeder Lage und Dynamik eine schnelle Ansprache sowie eine bequeme Spielbarkeit bei bester Intonation. Dieses Instrument kann als die Allround-Posaune bezeichnet werden und ist daher für Einsteiger und fortgeschrittene Spieler gleichermaßen geeignet. Yamaha YSL-446GE Tenorposaune Quartventil:1939,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was sind erhaltungsaufwand Vermietung?
Erhaltungsaufwand Vermietung bezieht sich auf die Kosten, die anfallen, um eine vermietete Immobilie in einem ordnungsgemäßen Zustand zu erhalten. Dazu gehören Reparaturen, Renovierungen und Instandhaltungsmaßnahmen, die notwendig sind, um den Wert der Immobilie zu erhalten oder zu steigern. Diese Kosten können steuerlich geltend gemacht werden und sind daher für Vermieter von großer Bedeutung. Es ist wichtig, den Erhaltungsaufwand von den Herstellungskosten zu unterscheiden, da letztere nicht sofort absetzbar sind, sondern über die Abschreibung der Immobilie verteilt werden müssen. Insgesamt dient der Erhaltungsaufwand Vermietung dazu, die langfristige Rentabilität und Werterhaltung der vermieteten Immobilie sicherzustellen. **
-
Wann sind erhaltungsaufwand Herstellungskosten?
Erhaltungsaufwand sind Kosten, die anfallen, um den ursprünglichen Zustand eines Vermögensgegenstandes zu erhalten. Herstellungskosten hingegen sind Kosten, die anfallen, um einen Vermögensgegenstand zu schaffen oder wesentlich zu verbessern. Die Unterscheidung zwischen beiden ist wichtig, da Erhaltungsaufwand sofort als Aufwand verbucht wird, während Herstellungskosten aktiviert und über die Nutzungsdauer des Vermögensgegenstandes abgeschrieben werden. Wann genau Erhaltungsaufwand als Herstellungskosten behandelt werden muss, hängt von verschiedenen Faktoren ab, wie beispielsweise der Art der Instandhaltungsmaßnahme und dem Umfang der durchgeführten Arbeiten. In der Regel gilt jedoch, dass Erhaltungsaufwand dann als Herstellungskosten behandelt wird, wenn durch die Instandhaltungsmaßnahme eine wesentliche Verbesserung des Vermögensgegenstandes erzielt wird. **
-
Wann Herstellungskosten und erhaltungsaufwand?
Wann entstehen Herstellungskosten und Erhaltungsaufwand? Herstellungskosten entstehen, wenn ein Unternehmen neue Vermögensgegenstände erwirbt oder herstellt, die voraussichtlich länger als ein Jahr genutzt werden. Diese Kosten umfassen Material-, Arbeits- und Gemeinkosten. Erhaltungsaufwand hingegen entsteht, wenn bereits vorhandene Vermögensgegenstände instand gehalten oder repariert werden müssen, um ihre Nutzungsdauer zu verlängern. Beide Kostenarten sind wichtige Bestandteile der Kostenrechnung und müssen entsprechend in der Buchhaltung erfasst werden. Die Unterscheidung zwischen Herstellungskosten und Erhaltungsaufwand ist entscheidend für die korrekte Bewertung des Vermögens und die Ermittlung des Unternehmensgewinns. **
-
Wie hoch darf erhaltungsaufwand sein?
Wie hoch Erhaltungsaufwand sein darf, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art und Größe des zu erhaltenden Objekts. Es gibt keine festgelegte Obergrenze für Erhaltungsaufwand, da dieser individuell je nach Bedarf und Zustand des Objekts variieren kann. Es ist jedoch wichtig, dass der Erhaltungsaufwand in einem angemessenen Verhältnis zum Wert des Objekts steht und wirtschaftlich vertretbar ist. Es empfiehlt sich, vor größeren Erhaltungsmaßnahmen eine genaue Kostenschätzung durchzuführen und gegebenenfalls Expertenrat einzuholen. Letztendlich sollte der Erhaltungsaufwand so bemessen sein, dass das Objekt langfristig erhalten und geschützt werden kann. **

Was zählt alles zum erhaltungsaufwand?
Was zählt alles zum Erhaltungsaufwand? Der Erhaltungsaufwand umfasst alle Kosten, die notwendig sind, um den ursprünglichen Zustand eines Vermögensgegenstandes zu erhalten. Dazu gehören Reparaturen, Wartungskosten, Instandhaltungsmaßnahmen und Renovierungsarbeiten. Auch die regelmäßige Inspektion und Pflege von Anlagen und Gebäuden zählen zum Erhaltungsaufwand. Kurz gesagt, alles, was erforderlich ist, um den Wert und die Funktionsfähigkeit eines Vermögensgegenstandes zu erhalten, fällt unter den Erhaltungsaufwand. **
Wie hoch darf der erhaltungsaufwand sein?
Wie hoch der Erhaltungsaufwand sein darf, hängt von verschiedenen Faktoren ab. Zum einen spielt die Art und Größe des zu erhaltenden Objekts eine Rolle. Grundsätzlich sollte der Erhaltungsaufwand jedoch angemessen und verhältnismäßig sein. Es ist wichtig, dass die Kosten für die Erhaltung in einem vernünftigen Verhältnis zum Wert und Nutzen des Objekts stehen. Zudem sollten eventuelle gesetzliche Vorgaben oder Auflagen beachtet werden. Letztendlich sollte der Erhaltungsaufwand so bemessen sein, dass eine langfristige Erhaltung des Objekts gewährleistet ist. **
Top-Angebote
Produkte zum Begriff Erhaltungsaufwand:
-
Pool Salzwasserelektrolyse InverClear mit pH-Regulierung und App-SteuerungUnsere Neuheit für die Saison: Die moderne Plug-&-Play-Salzelektrolyseanlage für Pools bis 75 m3 – mit optionaler Redox-Regelung und integrierter pH-Dosierung. Komfort, Effizienz und Wasserqualität auf höchstem Niveau – mit 5 Jahren Gewährleistung vom Marktführer. Die InverClear verbindet smarte Steuerung mit präziser Wasseraufbereitung – ideal für alle, die auf zuverlässige Desinfektion mit minimalem Wartungsaufwand setzen. Wählen Sie zwischen der Variante mit automatischer pH-Regulierung oder mit zusätzlicher Redoxregelung zur vollautomatischen Chlorkontrolle.1218,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ventil, Vakuumpumpe-Steuerung ENGITECH ENT250123Der Austausch eines defekten Kraftstoffventils stellt die korrekte Systemfunktion wieder her und sorgt dafür, dass der Kraftstoffdruck nach dem Abstellen des Motors zuverlässig gehalten wird. Kraftstoffventile steuern den Fluss von Kraftstoff in verschiedenen Bereichen des Systems und sind damit essenziell für einen reibungslosen Motorbetrieb.Das Ventil für die Vakuumpumpen-Steuerung ENGITECH ENT250123 ist ein Qualitätsprodukt des Herstellers ENGITECH. Bestellen Sie das Ventil für die Vakuumpumpen-Steuerung ENGITECH ENT250123 bei Motointegrator.2,76 €*Versand: 6,99 €Sichere Weiterleitung zum Anbieter
-
Yamaha YSL-446GE Tenorposaune Quartventil - TenorposauneDie Yamaha YSL-446GE B/F-Tenorposaune überzeugt in erster Linie durch ihren vollen; weichen Klang; der durch das Schallstück aus Goldmessing erzeugt wird. Der Zug gleitet gleichmäßig und das Instrument bietet in jeder Lage und Dynamik eine schnelle Ansprache sowie eine bequeme Spielbarkeit bei bester Intonation. Dieses Instrument kann als die Allround-Posaune bezeichnet werden und ist daher für Einsteiger und fortgeschrittene Spieler gleichermaßen geeignet. Yamaha YSL-446GE Tenorposaune Quartventil:1939,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet erhaltungsaufwand?
Erhaltungsaufwand bezieht sich auf die Kosten, die anfallen, um den ursprünglichen Zustand oder den Wert eines Vermögenswerts zu erhalten. Dies kann beispielsweise Reparaturen, Wartung oder Instandhaltungskosten umfassen. Der Erhaltungsaufwand ist wichtig, um den langfristigen Wert eines Vermögenswerts zu erhalten und seine Nutzungsdauer zu verlängern. Er kann auch dazu beitragen, unerwartete Ausfälle oder größere Schäden zu vermeiden, die zu höheren Kosten führen könnten. Unternehmen müssen den Erhaltungsaufwand sorgfältig planen und budgetieren, um sicherzustellen, dass ihre Vermögenswerte effizient genutzt werden können. **
-
Ist eine Dachsanierung erhaltungsaufwand?
Ist eine Dachsanierung Erhaltungsaufwand? Diese Frage hängt von verschiedenen Faktoren ab. Grundsätzlich kann eine Dachsanierung als Erhaltungsaufwand betrachtet werden, da sie dazu dient, den baulichen Zustand eines Gebäudes zu erhalten oder zu verbessern. Allerdings kann es auch sein, dass eine Dachsanierung als Modernisierungsmaßnahme eingestuft wird, wenn sie beispielsweise energetische Verbesserungen beinhaltet. In diesem Fall könnten steuerliche Regelungen anders ausfallen. Es ist daher ratsam, sich von einem Steuerberater oder Fachmann beraten zu lassen, um die genaue steuerliche Einordnung einer Dachsanierung zu klären. **
-
Was sind erhaltungsaufwand Vermietung?
Erhaltungsaufwand Vermietung bezieht sich auf die Kosten, die anfallen, um eine vermietete Immobilie in einem ordnungsgemäßen Zustand zu erhalten. Dazu gehören Reparaturen, Renovierungen und Instandhaltungsmaßnahmen, die notwendig sind, um den Wert der Immobilie zu erhalten oder zu steigern. Diese Kosten können steuerlich geltend gemacht werden und sind daher für Vermieter von großer Bedeutung. Es ist wichtig, den Erhaltungsaufwand von den Herstellungskosten zu unterscheiden, da letztere nicht sofort absetzbar sind, sondern über die Abschreibung der Immobilie verteilt werden müssen. Insgesamt dient der Erhaltungsaufwand Vermietung dazu, die langfristige Rentabilität und Werterhaltung der vermieteten Immobilie sicherzustellen. **
-
Wann sind erhaltungsaufwand Herstellungskosten?
Erhaltungsaufwand sind Kosten, die anfallen, um den ursprünglichen Zustand eines Vermögensgegenstandes zu erhalten. Herstellungskosten hingegen sind Kosten, die anfallen, um einen Vermögensgegenstand zu schaffen oder wesentlich zu verbessern. Die Unterscheidung zwischen beiden ist wichtig, da Erhaltungsaufwand sofort als Aufwand verbucht wird, während Herstellungskosten aktiviert und über die Nutzungsdauer des Vermögensgegenstandes abgeschrieben werden. Wann genau Erhaltungsaufwand als Herstellungskosten behandelt werden muss, hängt von verschiedenen Faktoren ab, wie beispielsweise der Art der Instandhaltungsmaßnahme und dem Umfang der durchgeführten Arbeiten. In der Regel gilt jedoch, dass Erhaltungsaufwand dann als Herstellungskosten behandelt wird, wenn durch die Instandhaltungsmaßnahme eine wesentliche Verbesserung des Vermögensgegenstandes erzielt wird. **
Ähnliche Suchbegriffe für Erhaltungsaufwand
-
Speth, Hermann: Kaufmännische Steuerung und Kontrolle für das kaufmännische Berufskolleg I - Ausgabe Baden-WürttembergKaufmännische Steuerung und Kontrolle für das kaufmännische Berufskolleg I - Ausgabe Baden-Württemberg , Lehrplanbezug: Baden-Württemberg, Konzeption: Das Schulbuch ist Teil der Buch- und Arbeitsheft-Reihe für das Berufskolleg I in Baden-Württemberg. Der Reihe liegen die aktuellen Fachlehrpläne zugrunde. Sie richtet sich konsequent an den in den Bildungsplänen vorgegebenen Kompetenzbereichen und Kompetenzformulierungen aus. Die fakultativen Inhalte, die teilweise am Ende der Kompetenzbereiche angeführt werden, werden ebenfalls vollständig und umfassend abgedeckt. Am Ende eines jeden Kapitels findet sich ein umfangreiches Kompetenztraining. Das Kompetenztraining dient in erster Linie dem selbstgesteuerten Lernen und einer aktiven Beteiligung der Lernenden. Um die Bearbeitung der Übungsaufgaben zu erleichtern und die Präsentation von Arbeitsergebnissen methodisch variieren zu können, stehen für die Schülerinnen, Schüler und Lehrkräfte für geeignete Aufgaben digitale Vorlagen bereit. Zu vielen Themenbereichen werden zusammenfassende Übersichten (Wingmaps) eingebunden. Diese unterstützen den Erarbeitungsprozess durch einen hohen Grad an Veranschaulichung. Sie sind verlinkt zu Erklärvideos, in denen die jeweiligen Strukturzusammenhänge didaktisch verständlich erläutert werden. Die zusammenfassenden Übersichten und Erklärvideos vergrößern den didaktisch-methodischen Handlungsspielraum und ermöglichen in ihrem Zusammenspiel die Verknüpfung fachlicher und digitaler Kompetenzen. In dem kompetenzorientierten Arbeitsheft für das Fach Steuerung und Kontrolle (Merkur-Nr. 1579) werden alle Kompetenzbereiche in Form von situativen Aufgabenstellungen konkretisiert. Die einzelnen Abschnitte des Arbeitsheftes sind passgenau mit dem Schulbuch abgestimmt. Inhalt: KB 1: Grundlagen der Buchführung, KB 2: Dokumentation der Wertschöpfungsprozesse, KB 1: Fakultative Inhalte, KB 2: Fakultative Inhalte. , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Auflage: 8. Auflage, Erscheinungsjahr: 20240404, Produktform: Kartoniert, Autoren: Speth, Hermann~Waltermann, Aloys~Kaier, Alfons~Faaß, Lukas, Auflage: 24008, Auflage/Ausgabe: 8. Auflage, Seitenzahl/Blattzahl: 208, Keyword: Baden-Würtemberg; Berufkolleg; Rechnungswesen; Schulbuch, Fachschema: Betriebswirtschaft / Berufsbezogenes Schulbuch~Controlling / Berufsbezogenes Schulbuch, Fachkategorie: Unterricht und Didaktik: Berufsausbildung, Warengruppe: HC/Berufsschulbücher, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 238, Breite: 168, Höhe: 11, Gewicht: 412, Produktform: Kartoniert, Genre: Schule und Lernen,24,60 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Regulierung von AuslandsunfällenRegulierung von Auslandsunfällen , Anders als bei Unfällen im Inland kann sich die Anwaltschaft nicht auf die Kenntnis des Gerichts von der Rechtslage im Unfallland verlassen. Selbst wenn Kolleginnen oder Kollegen aus dem Unfallland hinzugezogen werden, kommen umfangreiche Kontrollpflichten hinzu. Das Handbuch hilft, bei Auslandsunfällen Klagen vor einem deutschen Gericht erfolgreich einzuleiten und zu steuern. Mit Länderberichten zu Belgien | Dänemark | Estland | Frankreich | Griechenland | Island | Italien | Niederlande | Norwegen | Österreich | Polen | Schweden | Schweiz | Spanien | Türkei Mit Beiträgen von RiAG a.D. Werner Bachmeier; RAin Christiane L. Bahner; RA Dr. Stefan Bischoff; RAin Anna Dolejsz-Swiderska, LL.M., Mediator; RAin Sabine Feller, LL.M., FAArbR, FAVersR u FATuSpedR; RA Wolfgang Frese, FAVerkR u FAArbR; RA Martin Hablützel, FAHaftpfl-u-VersR (SAV); RAin Dr. Sabine Hellwege; RA Marc Jantkowiak; Prof. Dr. Irene Kull; Prof. Dr. Janno Lahe; RA Matthias Müller-Trawinski; RA Dr. Kaspar Saner, FAHaftpfl-u-VersR (SAV); RA Anastasios Savidis; RAin Dr. Carolin Schmid-Gasser, LL.M. und RAin Azime Zeycan, FAFamR u FAVerkR. , Rück- & Bremsleuchten > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20210923, Produktform: Leinen, Redaktion: Bachmeier, Werner, Auflage: 22003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 775, Keyword: Frankreich; Österreich; Schweiz; Luxemburg; Niederlande; Türkei; Griechenland; Island; Polen; Unfall; Versicherung; Haftpflicht; KH; Schaden; Italien, Fachschema: Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft~Unfall~International (Recht)~Internationales Recht~Privatrecht~Zivilgesetz~Zivilrecht~Ordnungswidrigkeit~Strafrecht, Fachkategorie: Internationales Privatrecht und Kollisionsrecht~Zivilrecht, Privatrecht, allgemein~Öffentliches Recht, Warengruppe: HC/Öffentliches Recht, Fachkategorie: Verkehrsrecht, Verkehrsstraf- und Verkehrsordnungswidrigkeitenrecht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Nomos Verlagsges.MBH + Co, Verlag: Nomos Verlagsges.MBH + Co, Verlag: Nomos Verlagsgesellschaft mbH & Co. KG, Länge: 225, Breite: 165, Höhe: 51, Gewicht: 1264, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783848734184 9783832974572, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,98,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann Herstellungskosten und erhaltungsaufwand?
Wann entstehen Herstellungskosten und Erhaltungsaufwand? Herstellungskosten entstehen, wenn ein Unternehmen neue Vermögensgegenstände erwirbt oder herstellt, die voraussichtlich länger als ein Jahr genutzt werden. Diese Kosten umfassen Material-, Arbeits- und Gemeinkosten. Erhaltungsaufwand hingegen entsteht, wenn bereits vorhandene Vermögensgegenstände instand gehalten oder repariert werden müssen, um ihre Nutzungsdauer zu verlängern. Beide Kostenarten sind wichtige Bestandteile der Kostenrechnung und müssen entsprechend in der Buchhaltung erfasst werden. Die Unterscheidung zwischen Herstellungskosten und Erhaltungsaufwand ist entscheidend für die korrekte Bewertung des Vermögens und die Ermittlung des Unternehmensgewinns. **
-
Wie hoch darf erhaltungsaufwand sein?
Wie hoch Erhaltungsaufwand sein darf, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art und Größe des zu erhaltenden Objekts. Es gibt keine festgelegte Obergrenze für Erhaltungsaufwand, da dieser individuell je nach Bedarf und Zustand des Objekts variieren kann. Es ist jedoch wichtig, dass der Erhaltungsaufwand in einem angemessenen Verhältnis zum Wert des Objekts steht und wirtschaftlich vertretbar ist. Es empfiehlt sich, vor größeren Erhaltungsmaßnahmen eine genaue Kostenschätzung durchzuführen und gegebenenfalls Expertenrat einzuholen. Letztendlich sollte der Erhaltungsaufwand so bemessen sein, dass das Objekt langfristig erhalten und geschützt werden kann. **
-
Was zählt alles zum erhaltungsaufwand?
Was zählt alles zum Erhaltungsaufwand? Der Erhaltungsaufwand umfasst alle Kosten, die notwendig sind, um den ursprünglichen Zustand eines Vermögensgegenstandes zu erhalten. Dazu gehören Reparaturen, Wartungskosten, Instandhaltungsmaßnahmen und Renovierungsarbeiten. Auch die regelmäßige Inspektion und Pflege von Anlagen und Gebäuden zählen zum Erhaltungsaufwand. Kurz gesagt, alles, was erforderlich ist, um den Wert und die Funktionsfähigkeit eines Vermögensgegenstandes zu erhalten, fällt unter den Erhaltungsaufwand. **
-
Wie hoch darf der erhaltungsaufwand sein?
Wie hoch der Erhaltungsaufwand sein darf, hängt von verschiedenen Faktoren ab. Zum einen spielt die Art und Größe des zu erhaltenden Objekts eine Rolle. Grundsätzlich sollte der Erhaltungsaufwand jedoch angemessen und verhältnismäßig sein. Es ist wichtig, dass die Kosten für die Erhaltung in einem vernünftigen Verhältnis zum Wert und Nutzen des Objekts stehen. Zudem sollten eventuelle gesetzliche Vorgaben oder Auflagen beachtet werden. Letztendlich sollte der Erhaltungsaufwand so bemessen sein, dass eine langfristige Erhaltung des Objekts gewährleistet ist. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.